Domain mauerhammer.de kaufen?
Wir ziehen mit dem Projekt
mauerhammer.de um.
Sind Sie am Kauf der Domain
mauerhammer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mauerhammer.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
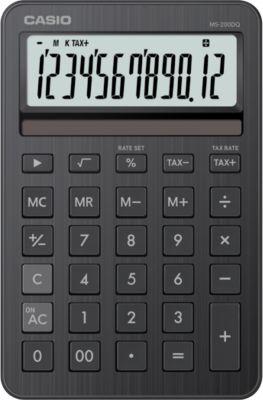
Casio Tischrechner MS-200DQ, 12 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 154,5 mm, schwarzHighlights: * 12-stelliges LC-Display für klare Ergebnisse * Steuerberechnung und Gewinnermittlung integriert * Duale Energieversorgung: Solar und Batterie * Mehrwertsteuer-Funktion für schnelle Kalkulationen * Kompakt für den Schreibtisch * Farbvariante wählbar: Schwarz oder WeißWas leistet der Casio Tischrechner MS-200DQ? Der Casio Tischrechner MS-200DQ ist ein funktionales Gerät mit 12-stelligem LC-Display für zuverlässige Alltagsberechnungen im Büro und Homeoffice. Sie kalkulieren Steuern und ermitteln Gewinne direkt über die integrierten Tasten, ohne Zwischenschritte. Die duale Energieversorgung über Solar und Batterie sorgt dafür, dass Ihnen auch bei wechselnden Lichtverhältnissen stabile Ergebnisse vorliegen. Nutzen Sie die Mehrwertsteuer-Funktion, um Bruttopreise, Nettopreise und Steueranteile effizient zu berechnen. * 12-stelliges Display * Steuer-/Gewinnfunktion * Solar + BatterieWie passt der Tischrechner in Ihren Arbeitsalltag? Mit seinem kompakten Format bleibt Ihr Schreibtisch aufgeräumt, während Sie Berechnungen zügig erledigen. Das LCD-Display ist gut ablesbar. Wählen Sie die passende Farbvariante in Schwarz oder Weiß, damit der Rechner sich stimmig in Ihre Umgebung einfügt. Sie profitieren von einer klaren, sachlichen Bedienung für transparente Resultate. * Kompakte Bauform * Gut ablesbares LCD * Farben: Schwarz oder WeißEckdaten für die Planung Der MS-200DQ verfügt über ein LC-Display, arbeitet mit Batterie und Solar und unterstützt die Mehrwertsteuer-Funktion. Sie erhalten ein leichtes Gerät für flexibles Arbeiten am Arbeitsplatz oder unterwegs. Die robuste Ausführung ist für den täglichen Einsatz konzipiert und erleichtert wiederkehrende Kalkulationen. * Gesamtmaße: B 101 x T 18,8 x H 154,5 mm * Gewicht: ca. 0,133 kg * Mehrwertsteuer-Funktion * Mit LC-Display19,03 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Diamanttrennscheibe Ø 300mm 25,4mm - Trennscheibe für Beton/Granit/Keramik/Stahlbeton/Pflaster/Ziegel/Mauerwerk/Waschbeton, für TrennschleiferPremium Diamanttrennscheibe Ø 300 mm für Beton und Stahlbeton, nass und trocken, 25,4 mm Bohrung Die Premium Diamanttrennscheibe ist perfekt geeignet für Schnitte in Beton, Stahlbeton, Mauerwerk und Pflaster mit dem Trennschleifer, mit einer Scheibe, die auch in bewehrtem Beton ihre Schärfe hält: Ø 300 mm, 20 lasergeschweißte Deep-Drop-Segmente mit 10 mm Segmenthöhe, gefertigt nach EN 13236. Für Asphalt und Estrich gibt es unsere Premium Diamanttrennscheibe Ø 350 mm für Asphalt mit eigener Bindung. Segmente und Aufbau 20 gerade Deep-Drop-Segmente mit 10 mm Höhe sitzen lasergeschweißt auf dem 2,0 mm starken Stammblatt. Die Schweißnaht hält die Segmente auch unter der Last von Bewehrungsstahl fest am Blatt, das bringt die lange Lebensdauer gegenüber einfachen Scheiben. Mit 3,0 mm sind die Segmente breiter als das Stammblatt, die Scheibe läuft frei im Schnitt und klemmt nicht. Die Bohrung von 25,4 mm mit 12-mm-Stiftloch für den Mitnehmerstift ist die gängige Aufnahme an Trennschleifern und Fugenschneidern. Bohrung: 25,4 mm Stiftloch: 12 mm Segmente: 20, Deep Drop, gerade Segmenthöhe: 10 mm Segmentbreite: 3,0 mm Stammblatt: 2,0 mm Schweißung: lasergeschweißt Norm: EN 13236 Materialien, Nass- und Trockenschnitt Die Premium-Segmente schneiden harte und abrasive Baustoffe, ohne dass die Scheibe an Schärfe verliert: Beton und Stahlbeton, Mauerwerk aus Ziegel und harten oder mittelharten Klinkern, Naturstein wie Granit, Keramik, Waschbeton und Verbundpflaster. Geschnitten wird nass oder trocken. Nass verlängert die Standzeit und bindet den Staub, trocken geht dort, wo kein Wasser möglich ist, dann mit Absaugung. Geeignet für: Beton, Stahlbeton, Mauerwerk, Ziegel, Klinker, Granit, Keramik, Waschbeton, Verbundpflaster Betriebsart: nass und trocken Durchmesser: Ø 300 mm Passende Maschinen Die Scheibe passt auf Trennschleifer und Fugenschneider mit 25,4-mm-Aufnahme und Mitnehmerstift, die für 300-mm-Scheiben ausgelegt sind. Für unseren Fugenschneider SuperCut 500X ist sie nicht gedacht, der läuft mit 500-mm-Scheiben.47,59 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
fischer DHK 140 Dämmstoffhalter für die Befestigung von Dämmplatten an Beton, Mauerwerk und Holz (080949)Eigenschaften • Die optimierte Geometrie des Spreizbereichs sorgt für eine geringe Verankerungstiefe und reduziert den Bohraufwand\n• Flexible Stege im Tellerbereich passen sich dem Dämmstoff an und sorgen für dauerhaften Anpressdruck\n• Die einfache Schlagmontage ermöglicht einen schnellen Setzvorgang und reduziert so den Arbeitsaufwand\n• Die Färbung des DHK ermöglicht auf schwarz kaschierten Dämmplatten ein optisch neutrales Fugenbild in der hinterlüfteten Fassade Anwendung • Der DHK wird in Durchsteckmontage mit dem Hammer eingeschlagen \n• Durch das Verspannen der Rippen im Bohrloch erhält der DHK den optimalen Anpressdruck \n• Temperaturbereich im montierten Zustand: -40°C bis +80°C (080949)74,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
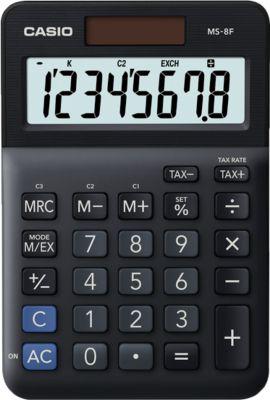
Casio Tischrechner MS-8F, 8 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 148,5 mm, schwarzHighlights: * 8-stelliges LCD-Display für klare Ergebnisse * Dual-Power: Batterie und Solar für zuverlässigen Betrieb * Steuerberechnung und Gewinnermittlung integriert * Kompakt und leicht für den Schreibtischalltag * Mehrwertsteuer-Funktion für kaufmännische AufgabenWas leistet der Casio Tischrechner MS-8F im Alltag? Der Casio Tischrechner MS-8F unterstützt Sie bei täglichen Berechnungen im Büro und im Homeoffice. Als Tischrechner mit 8 Stellen liefert das gut lesbare LCD-Display zuverlässige Ergebnisse. Steuerberechnung und Gewinnermittlung beschleunigen typische kaufmännische Aufgaben. Dank Dual-Power (Batterie/Solar) bleibt der Betrieb flexibel – auch bei wechselnden Lichtverhältnissen. * 8 Stellen LCD * Steuer- & Gewinnfunktionen * Dual-Power BetriebWie passt der Rechner an Ihren Arbeitsplatz? Mit den Maßen von B 101 x T 148,5 x H 27,6 mm ist der Rechner kompakt und mit ca. 0,104 kg leicht zu platzieren. Das Gehäuse in Schwarz fügt sich neutral in jeden Arbeitsplatz ein. Sie bedienen die Funktionen direkt und präzise, ohne Umwege. * Gesamtmaße: B 101 x T 27,6 x H 148,5 mm * Gewicht: ca. 0,104 kg * Gehäusefarbe: schwarz * Display: LCDFunktionen für kaufmännische Berechnungen Die Mehrwertsteuer-Funktion erleichtert Preis- und Nettokalkulationen. Die integrierte Steuerberechnung und Gewinnermittlung helfen Ihnen, Zielpreise und Margen schnell zu ermitteln. Kaufmännische Rundung ist laut Angabe nicht aktiv; so behalten Sie Kontrolle über die Ergebnisdarstellung. * Mehrwertsteuer-Funktion * Steuer-/Gewinnberechnung * Kaufmännische Rundung: nein9,87 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
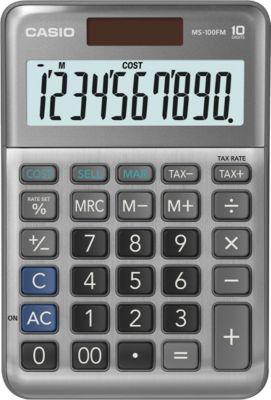
Casio Tischrechner MS-100FM, 10 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 148,5 mm, grauHighlights: * 10-stelliges LCD-Display für klare Zahlen * Steuerberechnung und Mehrwertsteuer-Funktion integriert * Gewinnermittlung für schnelle Kalkulationen * Duale Energieversorgung: Solar und Batterie * Kompakter Tischrechner für den Arbeitsalltag * Robustes Gehäuse in der Farbe GrauWas leistet der Casio Tischrechner MS-100FM? Der Casio Tischrechner MS-100FM ist ein kompakter Desktop-Rechner mit 10-stelligem LCD-Display für zuverlässige Alltagsberechnungen. Sie kalkulieren Steuern per Mehrwertsteuer-Funktion, führen Steuerberechnungen aus und ermitteln Gewinne direkt auf dem Gerät. Dank dualer Energieversorgung aus Solar und Batterie arbeiten Sie flexibel an Schreibtisch und Empfang. Die klare Anzeige erleichtert das Ablesen, während die funktionale Tastenlogik Routineaufgaben beschleunigt. * 10-stelliges Display * Steuer-/MwSt.-Funktionen * Gewinnermittlung * Solar/Batterie-BetriebFür wen eignet sich der Rechner im Büro? Der MS-100FM richtet sich an Verwaltung, Kasse und Backoffice, die schnelle Ergebnisse ohne Softwareaufruf benötigen. Sie prüfen Preise, addieren Positionen und berechnen Endbeträge mit Steuersatz bequem am Platz. Das Gehäuse in Grau fügt sich neutral in den Arbeitsplatz ein. * Schnelle Routinen * Direkt am Platz einsetzbarKompakte Maße, klarer Fokus Mit 101 x 27,6 x 148,5 mm (B x T x H) passt der Rechner auf jeden Schreibtisch. Sie profitieren von leicht ablesbaren Ziffern und einer klugen Funktionsauswahl ohne Überladung. Die LCD-Anzeige bleibt auch bei wechselndem Licht gut erkennbar, während die Energieversorgung für unterbrechungsarme Nutzung sorgt. * Maße: B 101 x T 27,6 x H 148,5 mm * Gewicht: ca. 0,105 kg * LCD-Anzeige * Langlebige Stromversorgung19,03 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Casio Tischrechner MS-200DQ, 12 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 154,5 mm, schwarzHighlights: * 12-stelliges LC-Display für klare Ergebnisse * Steuerberechnung und Gewinnermittlung integriert * Duale Energieversorgung: Solar und Batterie * Mehrwertsteuer-Funktion für schnelle Kalkulationen * Kompakt für den Schreibtisch * Farbvariante wählbar: Schwarz oder WeißWas leistet der Casio Tischrechner MS-200DQ? Der Casio Tischrechner MS-200DQ ist ein funktionales Gerät mit 12-stelligem LC-Display für zuverlässige Alltagsberechnungen im Büro und Homeoffice. Sie kalkulieren Steuern und ermitteln Gewinne direkt über die integrierten Tasten, ohne Zwischenschritte. Die duale Energieversorgung über Solar und Batterie sorgt dafür, dass Ihnen auch bei wechselnden Lichtverhältnissen stabile Ergebnisse vorliegen. Nutzen Sie die Mehrwertsteuer-Funktion, um Bruttopreise, Nettopreise und Steueranteile effizient zu berechnen. * 12-stelliges Display * Steuer-/Gewinnfunktion * Solar + BatterieWie passt der Tischrechner in Ihren Arbeitsalltag? Mit seinem kompakten Format bleibt Ihr Schreibtisch aufgeräumt, während Sie Berechnungen zügig erledigen. Das LCD-Display ist gut ablesbar. Wählen Sie die passende Farbvariante in Schwarz oder Weiß, damit der Rechner sich stimmig in Ihre Umgebung einfügt. Sie profitieren von einer klaren, sachlichen Bedienung für transparente Resultate. * Kompakte Bauform * Gut ablesbares LCD * Farben: Schwarz oder WeißEckdaten für die Planung Der MS-200DQ verfügt über ein LC-Display, arbeitet mit Batterie und Solar und unterstützt die Mehrwertsteuer-Funktion. Sie erhalten ein leichtes Gerät für flexibles Arbeiten am Arbeitsplatz oder unterwegs. Die robuste Ausführung ist für den täglichen Einsatz konzipiert und erleichtert wiederkehrende Kalkulationen. * Gesamtmaße: B 101 x T 18,8 x H 154,5 mm * Gewicht: ca. 0,133 kg * Mehrwertsteuer-Funktion * Mit LC-Display19,03 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Diamanttrennscheibe Ø 300mm 25,4mm - Trennscheibe für Beton/Granit/Keramik/Stahlbeton/Pflaster/Ziegel/Mauerwerk/Waschbeton, für TrennschleiferPremium Diamanttrennscheibe Ø 300 mm für Beton und Stahlbeton, nass und trocken, 25,4 mm Bohrung Die Premium Diamanttrennscheibe ist perfekt geeignet für Schnitte in Beton, Stahlbeton, Mauerwerk und Pflaster mit dem Trennschleifer, mit einer Scheibe, die auch in bewehrtem Beton ihre Schärfe hält: Ø 300 mm, 20 lasergeschweißte Deep-Drop-Segmente mit 10 mm Segmenthöhe, gefertigt nach EN 13236. Für Asphalt und Estrich gibt es unsere Premium Diamanttrennscheibe Ø 350 mm für Asphalt mit eigener Bindung. Segmente und Aufbau 20 gerade Deep-Drop-Segmente mit 10 mm Höhe sitzen lasergeschweißt auf dem 2,0 mm starken Stammblatt. Die Schweißnaht hält die Segmente auch unter der Last von Bewehrungsstahl fest am Blatt, das bringt die lange Lebensdauer gegenüber einfachen Scheiben. Mit 3,0 mm sind die Segmente breiter als das Stammblatt, die Scheibe läuft frei im Schnitt und klemmt nicht. Die Bohrung von 25,4 mm mit 12-mm-Stiftloch für den Mitnehmerstift ist die gängige Aufnahme an Trennschleifern und Fugenschneidern. Bohrung: 25,4 mm Stiftloch: 12 mm Segmente: 20, Deep Drop, gerade Segmenthöhe: 10 mm Segmentbreite: 3,0 mm Stammblatt: 2,0 mm Schweißung: lasergeschweißt Norm: EN 13236 Materialien, Nass- und Trockenschnitt Die Premium-Segmente schneiden harte und abrasive Baustoffe, ohne dass die Scheibe an Schärfe verliert: Beton und Stahlbeton, Mauerwerk aus Ziegel und harten oder mittelharten Klinkern, Naturstein wie Granit, Keramik, Waschbeton und Verbundpflaster. Geschnitten wird nass oder trocken. Nass verlängert die Standzeit und bindet den Staub, trocken geht dort, wo kein Wasser möglich ist, dann mit Absaugung. Geeignet für: Beton, Stahlbeton, Mauerwerk, Ziegel, Klinker, Granit, Keramik, Waschbeton, Verbundpflaster Betriebsart: nass und trocken Durchmesser: Ø 300 mm Passende Maschinen Die Scheibe passt auf Trennschleifer und Fugenschneider mit 25,4-mm-Aufnahme und Mitnehmerstift, die für 300-mm-Scheiben ausgelegt sind. Für unseren Fugenschneider SuperCut 500X ist sie nicht gedacht, der läuft mit 500-mm-Scheiben.47,59 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
fischer DHK 140 Dämmstoffhalter für die Befestigung von Dämmplatten an Beton, Mauerwerk und Holz (080949)Eigenschaften • Die optimierte Geometrie des Spreizbereichs sorgt für eine geringe Verankerungstiefe und reduziert den Bohraufwand\n• Flexible Stege im Tellerbereich passen sich dem Dämmstoff an und sorgen für dauerhaften Anpressdruck\n• Die einfache Schlagmontage ermöglicht einen schnellen Setzvorgang und reduziert so den Arbeitsaufwand\n• Die Färbung des DHK ermöglicht auf schwarz kaschierten Dämmplatten ein optisch neutrales Fugenbild in der hinterlüfteten Fassade Anwendung • Der DHK wird in Durchsteckmontage mit dem Hammer eingeschlagen \n• Durch das Verspannen der Rippen im Bohrloch erhält der DHK den optimalen Anpressdruck \n• Temperaturbereich im montierten Zustand: -40°C bis +80°C (080949)74,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
CELO Befestigungssysteme Celo IPL 95 Isolationsdübel, für Befestigung von Isoliermaterialien in Beton oder Mauerwerk, 995IPL)Eigenschaften • Spezialdübel für leichte Befestigungen diekt im Wärmedämm-Verbundsystem\n• Wärmebrückenfreie Befestigung direkt im Dämmstoff\n• Kein Vorbohren nötig aufgrund scharfer Schneidspitze; bohrt zuverlässig auch durch harten WDVS-Putz (≤ 7 mm)\n• Nylondübel, sehr alterungs- und witterungsbeständig\n• Für Stockschrauben/Schrauben in Durchmesser 10,0 und 8,0 sowie M8 geeignet Anwendung • Wärmedämm-Verbundsysteme (WDVS) \n• Polystyrolplatten \n• Hartschaumplatten \n• Holzfaserdämmplatten (Vorbohren: 8mm bei IPL60, 13mm bei IPL95) \n• Heraklithplatten (995IPL)22,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Beuler, Tobias: Bau keinen Scheiß - Jetzt kommen die HandwerkerBau keinen Scheiß - Jetzt kommen die Handwerker , Das eigene Haus - für viele ist es die größte Einmalinvestition in ihrem Leben. Im Anschluss an seinen Bestseller 'Bau keinen Scheiß - So planst und baust du dein Traumhaus' legt der Bauexperte Tobias Beuler nun einen weiteren Band vor. Darin geht es handfest zur Sache: Nun rollt der Bagger und es kommen die Handwerker! Der Autor begleitet angehende Bauherren von der Baugrube bis zur Schlüsselübergabe auf ihrem Weg zum Traumhaus. Hier zeigt er Schritt für Schritt, was in den verschiedenen Bauphasen zu beachten ist, angefangen vom Baugrundstück über Rohbau, Innenausbau und Dachkonstruktion bis hin zum Umgang mit Architekten und Baufirmen oder Tipps zum Vermeiden unerwarteter Mehrkosten. Man baut nur einmal im Leben - und dann sollte es perfekt sein! , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 2. Auflage, Erscheinungsjahr: 20250617, Autoren: Beuler, Tobias, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 256, Keyword: Architekt; Baufirma; Bauherr; Eigenheim; Eigentum; Fertighaus; Finanzen; Geld; Grundstück; Haus bauen; Hausbau; Immobilien; Immobilieninvestment; Investment; Sicherheit; Wohneigentum; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 135, Höhe: 19, Gewicht: 254, Produktform: Kartoniert,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.